
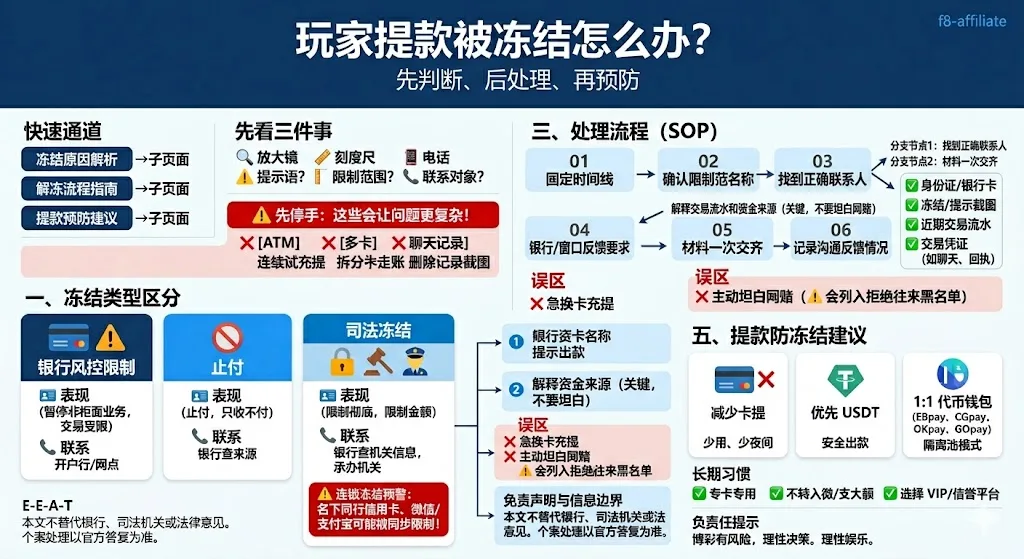
怎么降低冻卡风险:少收陌生资金,不帮人收款,不频繁换卡
银行卡被限制,往往不是某一笔转账单独造成。长期收不认识的人的钱、钱一到就转走、频繁换卡、多人共用登录,都可能让银行觉得账户异常。
少收来源不明的钱
不认识的人转来的钱、别人代付、临时让你代收的款项,都要谨慎。金额不大也不能替代对资金来源的判断。
不要帮别人收钱再转出去
不要把自己的银行卡当成别人收钱再转出的工具。你未必知道上游资金来源,一旦涉及案件或诈骗,自己的账户也可能被调查。
不要钱一到就全部转走
正常生活账户通常会有消费、工资、缴费等多种记录。长期只收款然后马上全部转出,很容易表现得像专门用来中转资金的账户。不要为了“看起来正常”制造假交易,真实使用即可。
不要频繁换卡收款
一张卡被限制后马上换另一张继续做同样的收款,不能解决原来的资金来源问题。先确认为什么被限制,再决定后续收款方式。
别把日常卡突然变成收款卡
一张长期只做日常消费的卡,突然变成大量陌生收款和密集转出的账户,银行会更容易要求核实。账户用途改变时,保留能解释交易背景的订单和记录。
不要多人共用登录
固定使用自己的常用手机和网络,不要多人共用手机银行账号,也不要让陌生人远程控制手机。出现陌生登录时立即改密码并联系银行。
保留订单、流水、聊天、交易哈希
交易发生时就保存订单、银行卡流水、聊天和平台客服回复。涉及 USDT 时再保存网络、地址和交易哈希,这些材料比事后凭记忆解释更有用。
出现限额先问银行
转账被限额、手机银行功能变化或收到风险提示时,先联系银行问原因。不要连续测试转账,也不要换卡继续收款。
不要付费解冻、不要找担保
交保证金、解冻费、认证费、所谓内部渠道,都是高风险信号。银行、警方或法院限制只通过正式渠道处理。
常见问题
怎么避免银行卡被冻结?
核心是让收款来源、日常用卡和交易记录真实、能说明,不帮别人收钱再转出去,也不为了绕限制换卡或拆分交易。
频繁转账会被冻吗?
频率只是银行判断的一部分,资金来源、账户用途、金额、对方账户和整体使用情况都会影响核实。
帮朋友收款会冻卡吗?
帮别人收钱再转出去,会增加你无法解释资金来源的风险,尤其是不认识付款方时。不要把个人银行卡借给别人收钱。
USDT 出金会冻卡吗?
风险取决于实际收款来源和交易背景,不能保证某种方式一定不会被限制。保留订单和资金凭证,遇到异常先问银行。
银行卡被限额后还能用吗?
先看银行限制的是单笔金额、非柜面功能还是整个账户,再按银行要求处理。
换卡能避免冻结吗?
不能把换卡当成解决方法。原来的资金来源和交易习惯不变,新卡仍可能出现问题。
相关问题
资料来源
- 国家金融监督管理总局:关于银行账户“风险管控”的风险提示
- 公安部:电信网络新型违法犯罪案件冻结资金返还若干规定
- 最高人民法院:关于网络查询、冻结被执行人存款的规定